很多交易者把止损当成一个固定动作:开仓之后随手挂一个点数,然后就不再管它。但在真实的外汇市场里,波动性本身是变化的——亚洲时段的窄幅盘整和欧美重叠时段的剧烈拉扯,需要的止损逻辑完全不同。止损设得太紧,容易被正常波动扫掉;设得太松,单笔亏损又会吃掉多笔盈利。本文从波动性的角度,聊聊止损设置中几个容易被忽略的细节,并结合返佣机制说明它对交易节奏的影响。
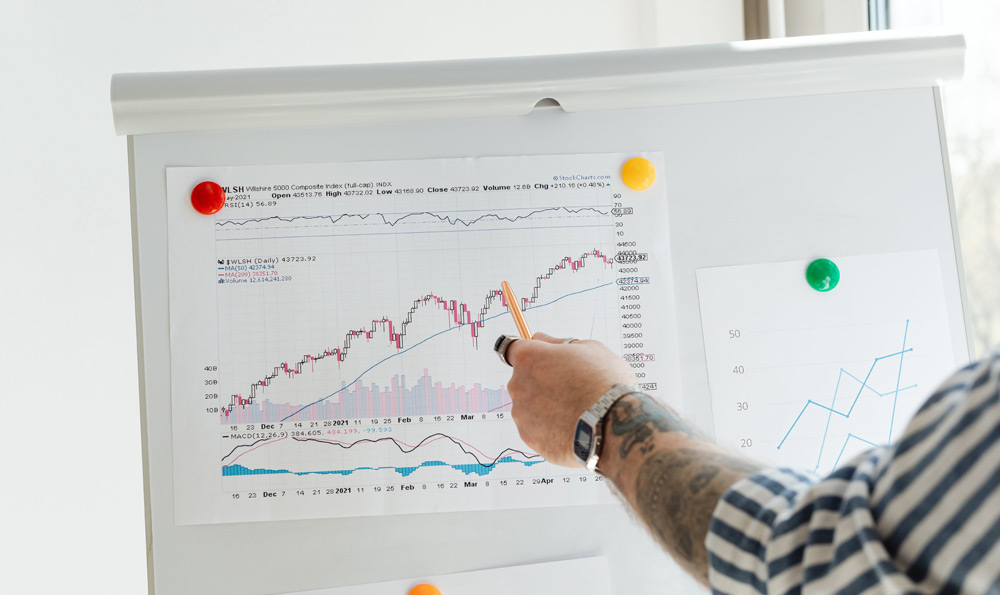
波动性决定了止损的"合理距离"
止损的本质,是给一笔交易划定一个"证明我错了"的价格位置。这个位置不能凭感觉拍脑袋,而要参考当前市场愿意给出的波动空间。一个实用的判断标准是平均真实波幅(ATR):它把一段时间内的波动幅度做了平均,能反映某个品种近期的"呼吸节奏"。如果 EUR/USD 日线 ATR 大约在几十个点,而你只给它十几个点的止损空间,那被扫掉的概率自然偏高。
更具体的做法是:先看日线或四小时图确定波动基准,再把这个基准换算到你的入场周期上。比如日线波动明显放大时,小时图上的止损距离也应相应放宽,或者干脆降低仓位来匹配。止损距离和仓位是一对联动参数,只调其中一个,风险敞口就会失控。这也是外汇波动性止损思路的核心:先量波动,再定距离,最后算手数。
用波动率过滤信号,而不是被动挨打
止损被触发,有时候不是方向判断错了,而是入场时机撞上了波动扩张。常见的情形是重要数据公布前后,点差走阔、价格瞬间跳动,原本合理的止损位置被一根长影线穿透。应对思路有两个方向:一是在波动预期升高时主动回避,比如重要数据前不新开仓,已有仓位考虑减仓;二是把止损放在波动结构的另一侧,例如放在近期摆动低点下方、并留出一段缓冲,而不是紧贴整数关口。
还有一个细节值得留意:不同交易时段的波动分布并不均匀。伦敦开盘、纽约开盘前后往往波动集中,而午间流动性偏薄时,价格更容易出现无序插针。把止损距离按时段做微调,比全天使用同一套参数更贴近实际。
实操中的几个关键步骤
把波动性思路落地,可以按下面的顺序推进,避免凭直觉操作:
- 先测波动:用 ATR 或近期高低点区间,估算该品种在当前周期的正常波动幅度,作为止损距离的下限参考。
- 再找结构:在波动区间之外寻找技术结构位,如摆动高低点、趋势线外侧,让止损既避开噪声,又贴近逻辑失效点。
- 后算仓位:用"单笔可承受亏损 ÷ 止损距离"反推手数,确保止损放宽时仓位同步缩小,总风险不变。
- 动态复核:持仓期间若波动明显放大,可考虑部分减仓或移动止损,而不是死守初始参数。
- 记录复盘:统计被扫止损的单子里,有多少属于"波动噪声"而非"逻辑失效",据此调整参数。
这套流程的价值在于可重复。每次开仓都走一遍,止损就不再是随手一挂,而是有依据的决策。
返佣机制如何影响止损纪律
返佣是很多交易者选择账户类型时会考虑的因素。需要说清楚的是,返佣改变的是交易成本结构,不改变行情方向和风险本身。它的实际意义在于:当单笔交易的点差与手续费被部分返还后,交易者对小额亏损的容忍度会更从容一些,不至于为了"赚回成本"而提前平仓或扛单。
但这里有个反向陷阱:返佣按交易量计算,容易诱使部分人提高交易频率。频率一高,止损被反复触发的次数也会增加,账户曲线反而更难看。合理的用法是把返佣看作成本的缓冲垫,而不是加仓的理由。具体返佣比例和结算方式,以平台实际规则为准,不同账户类型差异较大,建议先弄清楚再决定交易节奏。
常见误区与判断标准
第一个误区是"止损越紧越安全"。紧止损确实单笔亏得少,但被噪声扫掉的概率高,长期看反而累积了更多无效亏损。第二个误区是"亏损后把止损往外挪",这等于取消了止损的意义,一次极端行情就可能造成难以挽回的回撤。第三个误区是忽视品种差异——黄金和主要货币对的波动特性差别很大,用同一套点数参数套用所有品种,本身就违背了波动性思路。
判断止损设置是否合理,可以看两个指标:一是止损触发的原因分布,如果大部分止损发生在无明显消息的随机波动中,说明距离偏紧;二是盈亏比与胜率的匹配,止损放宽后胜率通常上升,但单笔亏损变大,需要盈亏比同步调整才能维持正期望。围绕外汇波动性止损做参数微调,本质上是在这两者之间找平衡点,而不是追求某个"完美数值"。
止损从来不是孤立的一步,它和波动测量、仓位计算、成本结构共同构成一套风险管理框架。先看懂市场当前的波动节奏,再决定止损放在哪里、仓位开多大,最后用返佣等成本因素做辅助而非主导。把这几件事按顺序想清楚,止损才会从"被动挨打"变成"主动控局"的工具。
开户与返佣提示
如果你正计划注册 Exness 或更换交易平台,可通过本站返佣通道开户:Exness 专属开户入口,注册时填写邀请码 0as9pyttai,完成交易后可按本站规则获得返佣。
风险提示:外汇保证金交易存在较高风险,可能导致本金损失。本文仅为信息分享,不构成任何投资建议。